
Auditul financiar al unei companii de retail lucrează cu volume mari de vânzări, stocuri în mai multe locații și date care vin din sisteme diferite. E suficient ca o singură reconciliere să întârzie pentru ca verificarea veniturilor, a marjei comerciale sau a soldurilor de furnizori să se oprească.
Problema nu vine mereu din lipsa documentelor. Uneori informația chiar există, dar nu poate fi urmărită până la sursa ei inițială. Alteori, echipa contabilă și cea operațională lucrează, pur și simplu, cu rapoarte diferite pentru același lucru. Forvis Mazars privește auditul financiar ca pe o analiză sistematică – a situațiilor financiare, a riscurilor și a controalelor interne deopotrivă.
De ce se împotmolește un audit de retail în 2026
Un audit poate porni exact la termen și, totuși, să încetinească vizibil de îndată ce încep cererile de documente. Explicația este simplă: magazinele, depozitele, platforma online și sediul central folosesc adesea rapoarte diferite pentru aceeași operațiune. Auditorul are nevoie să urmărească o tranzacție de la vânzare până la înregistrarea ei contabilă, iar dacă sursele nu se potrivesc, testarea se blochează.
Volumul mare de date nu e singura complicație. Retailul îmbină vânzări cu numerar, card, aplicații de plată, vouchere, carduri de fidelitate, reduceri și retururi – iar fiecare dintre aceste canale are propriile reguli de înregistrare și reconciliere.
Standardul ISA 315 cere înțelegerea entității, a mediului în care operează și a controalelor interne, inclusiv a celor informatice. Când compania nu poate oferi această imagine de la bun început, solicitările auditorului cresc pe parcursul misiunii.
De reținut: întârzierile cele mai mari apar când documentele sunt trimise în tranșe, fără o listă clară a responsabililor, perioadelor și surselor de date.
De multe ori, cauzele se leagă între ele. O diferență de stoc poate porni de la un transfer între magazine, transfer înregistrat diferit în sistemul de gestiune față de contabilitate. De aceea corectarea trebuie făcută pe tot fluxul, nu doar la nivelul soldului final.
Prima piedică: documente incomplete și reconcilieri amânate
De cele mai multe ori, blocajul apare atunci când balanța contabilă nu poate fi legată rapid de rapoartele operaționale. Auditorul cere, spre exemplu, o reconciliere între vânzările din POS, încasările bancare, numerarul din magazine și veniturile din contabilitate. Dacă valorile nu coincid, testele se opresc până se lămurește diferența.
Zonele care cer de obicei atenție sporită:
- soldurile furnizorilor – facturile, recepțiile și plățile trebuie corelate pe perioade și entități;
- vânzările zilnice – rapoartele POS trebuie comparate cu încasările și cu ce apare în contabilitate;
- retururile și reducerile – documentele comerciale trebuie legate de ajustările de venituri și de stocuri;
- tranzacțiile între entități – soldurile reciproce trebuie confirmate și eliminate corect la consolidare.
Un fișier Excel fără sursă, perioadă sau responsabil nu răspunde de fapt cererii – devine doar încă un document de verificat. De aceea, calendarul de audit are nevoie de un registru al solicitărilor, de versiuni controlate ale rapoartelor și de o persoană care poate explica fiecare abatere.
O analiză preliminară a zonelor cu diferențe ajută mult: astfel, echipa financiară discută problemele din timp, nu în ultimele zile ale auditului, când cash-flow-ul și raportarea către grup pot fi deja afectate.
A doua piedică: stocuri greu de verificat într-o rețea de retail
Stocul rămâne una dintre cele mai solicitante zone ale unui audit de retail. Produsele circulă între depozite și magazine, se vând în campanii, se întorc prin retururi și pot rămâne blocate în categorii cu rotație lentă. O diferență mică la nivel de locație poate deveni o sumă importantă la nivelul întregii companii.
Potrivit IAS 2, stocurile se evaluează la valoarea cea mai mică dintre cost și valoarea realizabilă netă – adică prețul estimat de vânzare în activitatea obișnuită, din care se scad costurile necesare pentru finalizare și vânzare.
Blocajele apar când inventarierea fizică nu urmează aceleași reguli în toate locațiile. Auditorul are nevoie de liste de numărare, proceduri clare de cut-off, informații despre marfa aflată în tranzit și detalii despre mișcările din perioada inventarului.
Punct critic: o numărătoare corectă nu ajută prea mult dacă transferurile, retururile și recepțiile din jurul datei de raportare nu sunt înregistrate în aceeași perioadă.
Marfa depreciată este un alt punct sensibil – reducerile comerciale, produsele sezoniere și articolele fără rotație pot cere ajustări. Pentru acestea, compania trebuie să păstreze rapoarte de vânzări, politicile de discount și explicații privind modul de calcul al ajustărilor.
Înainte de inventar, o hartă a locațiilor, un calendar de vizite și o listă a produselor cu risc ridicat pot reduce mult numărul de reveniri ale auditorului pentru clarificări, separând clar problemele de numărare de cele de evaluare.
A treia piedică: recunoașterea veniturilor și închiderea de perioadă
Recunoașterea veniturilor este o zonă delicată în retail, unde vânzările au loc simultan în magazine, online și prin marketplace-uri, iar momentul înregistrării poate depinde de livrare, retur, voucher sau comision. IFRS 15 propune un model în cinci pași: identificarea contractului, identificarea obligațiilor de executat, stabilirea prețului, alocarea acestuia și recunoașterea venitului în momentul în care obligația este îndeplinită.
În preajma închiderii de perioadă, auditorul verifică dacă vânzările, retururile și stocurile au fost înregistrate în perioada corectă. O marfă expediată chiar înainte de data raportării, dar returnată imediat după, poate cere o documentare separată – la fel ca reducerile și programele de fidelizare.
A patra piedică: calitatea datelor din sistemele informatice
A patra piedică ține de calitatea datelor din POS, ERP, depozit și platformele de comerț electronic. O interfață automată poate prelua volume mari de tranzacții, însă auditorul trebuie să înțeleagă și controalele care previn dublarea, omiterea sau modificarea acestor informații.
De reținut: un raport generat automat de un sistem nu devine, prin simplul fapt că este automat, o probă suficientă – trebuie explicate sursa, logica de calcul, drepturile de acces ale utilizatorilor și verificările făcute.
O reconciliere zilnică sau săptămânală între vânzări și încasări poate scoate diferențele la iveală înainte de audit. Pentru companiile cu multe locații, testarea unui eșantion bine ales aduce rezultate mai bune atunci când regulile de selecție și excepțiile sunt documentate clar.
A cincea piedică: estimările, consolidarea și deciziile amânate
Ultima piedică apare atunci când situațiile financiare depind de estimări sau decizii contabile care nu sunt finalizate la timp. În retail, acestea pot include ajustări pentru stocurile cu rotație lentă, provizioane pentru retururi, contracte de închiriere, litigii, bonusuri comerciale sau recuperabilitatea unor creanțe.
Auditorul nu se oprește la cifra finală – trebuie să înțeleagă și ipotezele din spatele ei, datele istorice folosite, documentele suport și cât de sensibil este rezultatul la schimbarea acestor ipoteze. Dacă managementul trimite doar calculul, fără explicații, procesul riscă să se întoarcă la punctul de plecare.
Consolidarea adaugă propriile puncte de control, mai ales în grupurile de retail cu entități care au planuri de conturi, monede, politici sau calendare de închidere diferite. Soldurile intragrup, serviciile centralizate și ajustările de grup trebuie confirmate înainte ca raportarea să ajungă la auditor.
Câteva obiceiuri pot scurta mult acest proces:
- documentarea metodei, sursei datelor, aprobării interne și explicației variațiilor pentru fiecare estimare, chiar și printr-o notă scurtă, scrisă la timp;
- închiderea politicilor pentru retururi, reduceri, stocuri și venituri înainte de pregătirea pachetului de audit, pentru a evita reluarea testelor din cauza unor schimbări de ultim moment;
- legarea fiecărei estimări de operațiunile reale – vânzări, contracte, rapoarte de stoc sau istoricul retururilor – astfel încât să poată fi urmărită mai ușor.
Întrebările dificile din audit nu dispar niciodată complet. Se rezolvă însă mult mai repede atunci când raționamentul companiei este scris înainte să fie cerut.
Cum sprijină Forvis Mazars un audit financiar mai previzibil
Pentru o companie de retail, auditul financiar nu se rezumă la verificarea unor solduri finale. Echipa trebuie să înțeleagă cum ajung vânzarea, recepția, plata, returul și raportarea în situațiile financiare. Forvis Mazars construiește auditul financiar pentru companii printr-o analiză independentă și sistematică, adaptată dimensiunii și structurii fiecăreia.
Câteva elemente definesc această abordare:
- planificare bazată pe riscuri – auditorii pornesc de la fluxurile cu expunere mai mare (venituri, stocuri, numerar, furnizori, tranzacții între entități), ceea ce ajută la stabilirea priorităților în privința documentelor și a testelor;
- analiză financiară susținută de tehnologie – platforma globală Atlas poate organiza informațiile și facilita comunicarea pe parcursul misiunii, cu condiția ca datele să aibă sursă, perioadă și responsabil clar identificați;
- discuții directe cu echipa de management – problemele de raportare, control intern sau management al riscurilor sunt tratate pe înțelesul tuturor, ceea ce înseamnă, pentru directorul financiar, mai puține solicitări repetate și o imagine mai clară a pașilor rămași.
Un audit devine mult mai previzibil atunci când compania intră în misiune cu o listă de documente pregătită, o descriere a sistemelor și un calendar realist. Cu acest cadru, auditorul poate separa rapid o eroare punctuală de o problemă care afectează întregul flux.
Servicii complementare oferite de Forvis Mazars
Nu toate întârzierile se rezolvă prin auditarea soldului final – uneori compania are nevoie de o analiză a raportării, a controalelor interne sau a competențelor propriei echipe. Aceste servicii pot fi folosite separat sau alături de auditul financiar:
- raportare corporativă – sprijină pregătirea unor informații financiare coerente pentru acționari, grup sau alte părți interesate; în retail, poate include politici contabile, pachete de consolidare și explicații pentru variații;
- misiuni de revizuire și alte servicii de asigurare – potrivite atunci când compania are nevoie de o verificare distinctă asupra unor informații specifice, fără ca obiectivul să fie identic cu cel al auditului situațiilor financiare;
- cursuri de audit financiar – utile echipelor contabile care vor să înțeleagă mai bine cerințele auditorului, documentarea controalelor și pregătirea probelor;
Un partener care cunoaște atât raportarea, cât și riscurile operaționale reduce schimburile fragmentate dintre departamente. Fiecare serviciu trebuie însă definit clar, cu obiective, livrabile și responsabilități distincte.
Cum organizezi corect perioada de audit financiar la o companie de retail
Un audit decurge mai lin atunci când pregătirea începe din timp, nu odată cu primele solicitări. Câteva măsuri fac diferența:
- Definește aria misiunii încă din faza de ofertare – precizează numărul de entități, locații, depozite, sisteme, moneda de raportare și cerințele grupului. O descriere vagă duce la estimări de timp greu de respectat și la solicitări suplimentare pe parcurs.
- Pregătește un calendar organizat pe fluxuri – separă inventarierea, veniturile, furnizorii, numerarul, imobilizările, salariile și consolidarea. Pentru fiecare zonă, notează termenul de livrare a documentelor și persoana responsabilă de explicații. Lasă și timp pentru corectarea excepțiilor.
- Verifică din timp pregătirea sistemelor – listează aplicațiile folosite în magazine, depozite, comerț electronic și contabilitate, interfețele dintre ele, rapoartele principale și controalele de acces. Dacă aceeași vânzare trece prin mai multe sisteme, traseul ei trebuie descris simplu.
- Separă erorile de lipsa documentației – o diferență contabilă și o explicație insuficientă nu sunt aceeași problemă: prima cere corecție sau justificare, a doua cere o probă mai bună. Distincția ajută managementul să aloce rapid oamenii potriviți.
- Alege un partener cu experiență relevantă în retail – contează familiaritatea cu stocurile, veniturile, retururile, magazinele multiple și datele din sisteme. Discuția inițială trebuie să clarifice modul de comunicare, calendarul, livrabilele și formatul solicitărilor.
Întrebări frecvente despre auditul financiar al companiilor de retail în 2026
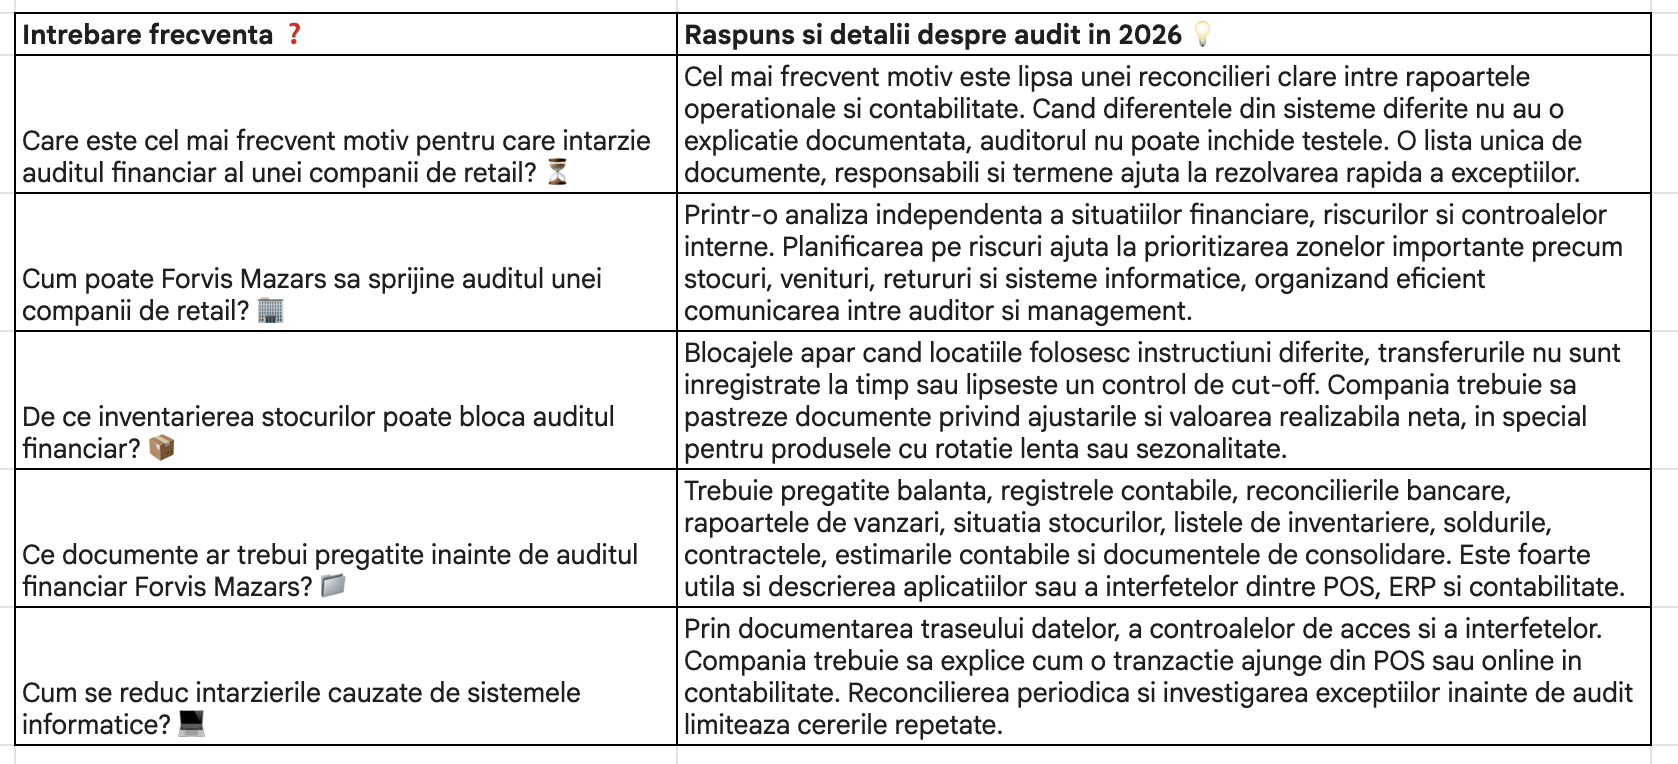
Atunci când procesul de audit este abordat ca o inițiativă transversală – implicând activ operațiunile, departamentul IT, rețeaua de magazine și conducerea pe baza aceluiași set integrat de date -, riscul apariției unor întârzieri majore scade semnificativ.
O pregătire din timp, care include clarificarea structurii organizaționale, a locațiilor fizice și a circuitelor de raportare, permite o analiză eficientă a nevoilor specifice și o colaborare optimă pe parcursul serviciilor de audit financiar.
Referințe și surse oficiale
- IFRS Foundation, IFRS 15 privind veniturile din contracte cu clienții. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-15-revenue-from-contracts-with-customers/
- IFRS Foundation, IAS 2 privind stocurile. https://www.ifrs.org/issued-standards/list-of-standards/ias-2-inventories/
- IAASB, ISA 315 privind identificarea și evaluarea riscurilor de denaturare semnificativă. https://www.iaasb.org/publications/isa-315-revised-2019-identifying-and-assessing-risks-material-misstatement
- Portal Legislativ, Legea privind auditul statutar al situațiilor financiare.https://legislatie.just.ro/Public/DetaliiDocumentAfis/191165
Sursa foto: Magnific.com